
معمولا تمام حسابدارها قبل از اینکه حسابها را ببندند و صورتهای مالی را تهیه کنند در ابتدا از فرمی به عنوان پیش نویس برای انجام اصلاحات و بستن حسابها و اطمینان از صحت کار خود استفاده می کنند که اصطلاحا به آن کاربرگ میگویند حال به طور علمی و اساسی روش تهیه کاربرگ را توضیح میدهیم:
آشنایی با نحوه تهیه کاربرگ
به این صورت میباشد که صاحبان مشاغل کوچک میدانند که ایجاد و طراحی کاربرگ در حسابداری تضمین میکند که وظایف مربوط به توسعه صورت های مالی شرکت آسان تر می شود. تهیه کاربرگ هم چنین به حسابداران کمک می کند تا اطمینان حاصل کنند که داده های موجود در این بیانیه دقیق و به روز می باشد.
هر بخشی از برگه های کاربرگ باید به ستون های بدهی و اعتباری تقسیم شود. مجموع ستون های بدهی و اعتباری در هر بخش برای تأیید صحت روند ثبت سوابق باید برابر باشد.پیش از آن که به ادامه ی بحث بپردازیم بهتر است تا با کاربرگ آشنا شویم.
کاربرگ چیست؟
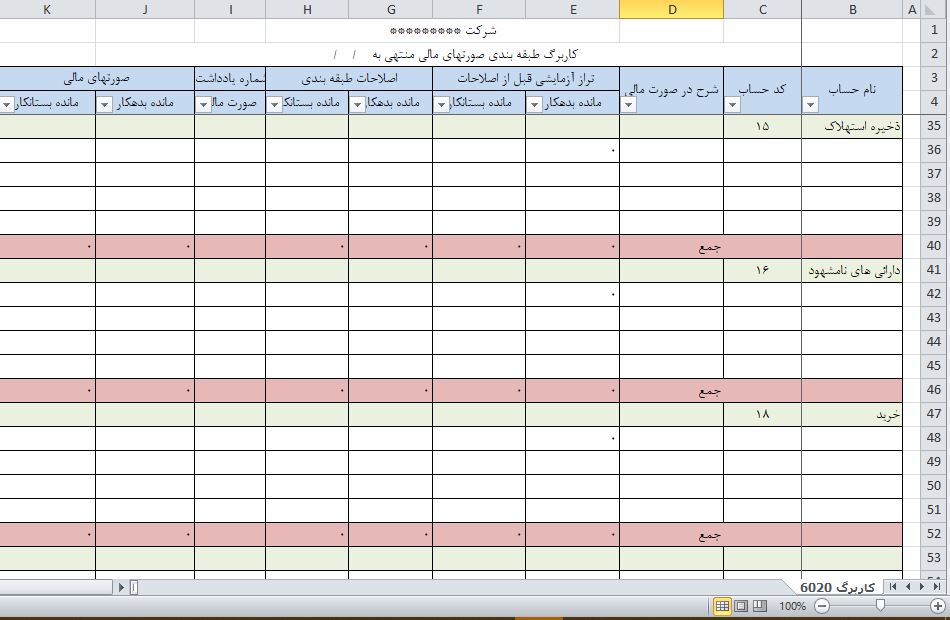
کاربرگ درواقع فرم یا ورقه ستون بندی شده ای است که در پایان دوره مالی تهیه و در آن اطلاعات لازم برای اصلاح حسابها؛ تهیه صورت های مالی و بستن حسابها جمع آوری میشود.کاربرگ به عنوان صورت های مالی اساسی و مدارک رسمی حسابداری نمی باشد بلکه تنها میتوان اشتباهات را به راحتی در آن پاک کرد و یا تغییر داد. به زبان ساده تر به عنوان یک چک نویس به کار می رود. کاربرگ معمولا ده ستون مبلغ دارد اما تعدا ستون های آن را می توان با توجه به نیازهای موسسات مختلف افزایش و یا کاهش داد. تعداد ستون ها منعطف هستند.
اطلاعات موجود در خود کلمه کاربرگ نهفته است و از راست به چپ سلسله مراتب عمل حسابداران برای تهیه کاربرگ نشان میدهد.به این صورت که کلمه ( کار ) از کاربرگ به کار حسابداران در آخر دوره حسابداری که تهیه تراز آزمایشی است اشاره دارد و کلمه و حرف ( بر ) به برگشت دادن و اصلاحات مورد نیاز و تهیه تراز آزمایشی اصلاح شده اشاره دارد و حرف ( گ ) کلمه کاربرگ به گزارش های نهایی حسابداری که شامل سود و زیان و ترازنامه می باشد اشاره می کند.
آشنایی با نحوه تهیه کاربرگ و ایجاد حساب و مانده حساب :
در آشنایی با نحوه تهیه کاربرگ ستون سمت چپ کاربرگ لیستی از حساب هایی که شرکت برای ثبت آن ردیابی میکند درج میشود. این حساب ها به ترتیب خاص در صفحه کاربرگ قرار میگیرند که شامل: لیست انواع دارایی ها، بدهی ها، حقوق صاحبان سهام، درامد و هزینه ها است. از آنجا که حسابدار هر یک از موارد گفته شده را در کاربرگ لیست میکند تراز آزمایشی آن را نیز در برمیگیرد.
تراز آزمایشی موجودی حساب غیرقابل تعدیل برای هر ورودی است. ورودی های دارایی و هزینه در ستون بدهی قرار میگیرد، درحالی که بدهی، حقوق صاحبان سهام و مبالغ درامد در ستون اعتبار وارد می شوند. تراز آزمایشی هم چنین خطاهای ریاضی درسیستم دوگانه ورود را بررسی میکند که در آن مبلغ مساوی در ستون های بدهی و اعتباری هنگام ضبط معامله وارد میشوند.
مقادیر تراز آزمایشی اغلب به تنظیماتی نیاز دارند تا مقادیر دقیق را بازتاب دهند. دو بخش کاربرگ مقدار هر تنظیم و تراز آزمایشی تنظیم شده را نشان میدهد. روش تنظیم با بازرسی از هر مانده حساب در ستون های تعادل غیرآزمایشی شروع میشود.
اگر بازرسی نشان دهد که مانده حساب نادرست است این مانده حساب ها به مقادیر معقول تر اصلاح می شوند. بخش بیانیه درامد در صفحه کاربرگ، سطرهای درامدی و هزینه را از بخش ترازنامه آزمایشی تعدیل شده حمل می کند. هزینه ها می تواند شامل حقوق کارگران، استهلاک تجهیزات، هزینه های تبلیغات و هزینه های بهره باشد.
اگر مبلغ درامد از کل مبلغ هزینه ها فراتر رود تفاوت در ستون بدهی به عنوان درامد خالص ثبت می شود. اگر هزینه ها از درامد بیشتر شود، تفاوت در ستون اعتباری به عنوان ضرر خالص ثبت می شود. ثبت درامد و زیان تضمین میکند که کل مبلغ بدهی و اعتبار یکسان بماند.
آشنایی با نحوه تهیه کاربرگ و بیانیه سهام
در بخش بعدی آشنایی با نحوه تهیه کاربرگ، مبلغ مورد استفاده در صورت های سهام مالکیت را نشان میدهد. این بیانیه هرگونه تغییر در حقوق مالکیت را که در طول مدت نگه داری ثبت شده است را نشان میدهد. این بیانیه بسته به ساختار مالکیت شرکت به بیانیه سهام صاحبان سهام، بیانیه سود حفظ شده یا بیانیه سهام سهام داران معروف است.
در این بخش درامد خالص و درامد های پس انداز شده در آغاز دوره در ستون اعتباری با میزان درامد توزیع شده به ذینفعان در ستون بدهی، منتقل می شود. تفاوت بین این دو ستون نشان دهنده سود پسماند در پایان دوره میباشد. بخش آخر کاربرگ، مقادیر مورد استفاده در هنگام تهیه ترازنامه را نشان می دهد.
این مبالغ شامل: دارایی ها، بدهی ها و سودهای باقی مانده است. تفاوت بین کل دارایی ها، کل بدهی ها، ارزش خالص شرکت را نشان میدهد؛ بنابراین کل دارایی ها با کل بدهی ها و سهام مالکیت برابر خواهد بود. صحت مبالغ موجود در ترازنامه شرکت یک عامل اساسی در تعیین وضعیت مالی آن است.
تهیه و محاسبات نشان داده شده در حساب کاربری به حسابداران و با استفاده از جزوه های حسابداری کمک میکند تا داده های دقیقی را تحویل دهند؛ و به وام دهندگان این امکان را میدهند که اعتبار شرکت را ارزیابی کنند؛ و اطلاعات لازم را برای تصمیم گیری هوشمندانه به صاحبان مشاغل ارائه دهند.
آشنایی با نحوه تهیه کاربرگ و ستون های حسابداری در آن :
ردیف های یک صفحه حسابداری در آشنایی با نحوه تهیه کاربرگ که به عنوان برگه تراز آزمایشی نیز شناخته میشود، حساب های یک تجارت کوچک را لیست میکند. ستون ها برخی از مراحل چرخه حسابداری را نشان می دهند، با شروع تراز آزمایشی غیر قابل تنظیم یک تجارت کوچک می تواند از کاربرگ برای بررسی ضبط معاملات و تهیه صورت های مالی استفاده کند.
در ستون اول، حساب های ترازنامه و صورت در آمد شرکت ذکر شده است. حساب های ترازنامه شامل: پول نقد، حساب های دریافتنی، موجودی، حساب های قابل پرداخت و سرمایه حساب است. حساب های صورت سود شامل: فروش، هزینه های بازاریابی، بهره و مالیات است.
ترازنامه آزمایشی غیرقابل تعدیل شامل: مانده های پایان ناپذیر هر حساب در پایان حسابداری می باشد. این مبالغ معمولاً از محل، دفترچه عمومی منتقل میشود که خلاصه ای از حساب های یک حسابرسان در شرکت است. بر اساس وب سایت از مانده حساب آزمایشی غیرقابل تنظیم برای شروع روند حسابرسی استفاده میگردد. حساب های دارای مانده های صفر ممکن است در گزارش های مانده آزمایشی تولید شده توسط بسته های حسابداری نرم افزار نشان داده نشود.
آشنایی با نحوه تهیه کاربرگ و تنظیم ورودی ها :
فرایند تنظیم، خطاها و حذف ها در تراز آزمایشی غیرقابل تصحیح از جمله: تعدیل برای تعویق و تعهدات را اصلاح می کند. در هنگام آشنایی با نحوه تهیه کاربرگ معوقات به هزینه های معوق اشاره دارد که هزینه های پیش پرداخت برای مواردی مانند اجاره و بیمه و درامد های غیر مستقیم است که پیشرفت هایی برای مواردی مانند قراردادهای خدماتی است.
مانده بدهی و اعتبار غیرقابل تعدیل باید برابر باشد. اگر این گونه نباشد، شرکت باید خطاهایی مانند واردکردن داده های نادرست یا ثبت معاملات در حساب های اشتباه را بررسی کند.استردادها به طور معمول معامله هایی هستند که جزئی از عملیات معمول یک شرکت نیستند، مانند استهلاک که تخصیص هزینه های خرید دارایی ثابت در طول عمر مفید است. دارایی های ثابت مانند رایانه ها و ساختمان های اداری دارای طول عمر مفید هستند که به طور قابل توجهی طولانی تر از یک سال میباشند.
تراز آزمایشی تنظیم شده برای هر حساب برابر با تراز آزمایشی غیر قابل تنظیم میباشد. مانده حساب درامد و هزینه ها از ستون ترازنامه آزمایشی تعدیل شده به ستون صورت سود منتقل می شود. حساب های درامد و هزینه به ترتیب دارای مانده و اعتبار و بدهی هستند.درامد خالص برابر با درامدهای یا هزینه های منهای بدهی است. اگر بدهی بیش از اعتبار باشد ضرر وجود دارد. حساب های درامد شامل فروش محصول و درامد اجاره می باشد. حساب های هزینه شامل حقوق و بازاریابی است.
آشنایی با نحوه تهیه کاربرگ و ترازنامه
دارایی ها، بدهی های مانده حساب سهام دارنده ها در آشنایی با نحوه تهیه کاربرگ از سوی ترازنامه تنظیم شده به ستون ترازنامه منتقل می شود. دارایی ها شامل: دارایی های جاری مانند پول نقد و حساب های دریافتی و دارایی های ثابت مانند دارایی های تجهیزات است.
بدهی ها شامل: بدهی های کوتاه مدت، مانده حساب های قابل پرداخت و بدهی های بلند مدت است. حساب های حقوق سهام شامل: سرمایه و ترسیم حساب های مالکان است. یک تجارت کوچک میتواند بدهی ها و اعتبارها را در زیر دو ستون جداگانه و برای هر ستون کاربرگ نشان دهد. یا ممکن است مانده اعتبار را در پرانتز نشان دهد.بدهی ها باعث افزایش حساب های دارایی و هزینه های کاهش درامد، بدهی ها و حساب های سهام داران باشد. اعتبارات باعث کاهش حساب های دارایی و هزینه ای و افزایش درامد، بدهی و حساب های سهام داران میشود.
تهیه کاربرگ چیست و نحوه آشنایی با نحوه تهیه کاربرگ چگونه است؟
کاربرگ ها در پایان دوره حسابداری تهیه می شوند؛ و نحوه آشنایی با نحوه تهیه کاربرگ معمولاً شامل: لیستی از حساب ها، مانده حساب ها، تنظیمات مربوط به هر حساب و ترازنامه تنظیم شده هر حساب است که همه در ترتیب صورت های مالی طبقه بندی شده اند. همان طور که تصور میکنید، پس از پر کردن یک صفحه کاربرگ تهیه صورت های مالی به صورت دستی بسیار ساده است.
بیشتر کارهای آماده سازی به سمت تهیه کاربرگ می رود. برگه حسابداری صفحه ای گسترده است که برای تهیه اطلاعات و گزارش های حسابداری استفاده میشود.برگه های حسابداری اغلب در فرایند چرخه حسابداری برای تهیه ترازنامه آزمایشی ناعادلانه، تنظیم ورودی های مجلات، تنظیم تراز آزمایشی و صورت های مالی استفاده می شود؛ مانند بسیاری از مقالات کاری، کاربرگ های حسابداری فقط برای اهداف داخلی طراحی شده اند.
کاربران خارجی مانند سرمایه گذاران و طلبکاران به ندرت می توانند کاربرگه های حسابداری شرکت را ببینند. این بدان معنی میباشد که قالب کاربرگ قابل انعطاف است. شرکت ها میتوانند قالب صفحه کاری خود را متناسب با خواسته های داخلی و نیازهای گزدش کار خود تنظیم کنند.
حسابداران و حسابرسان به دلایل مختلف از کاربرگ های حسابداری استفاده می-کنند. برگه های کاربرگ را به تراز آزمایشی تنظیم میکنند که این امر انتقال حساب ها را بسیار آسان تر میکند. برگه های کاری هم چنین باعث میشود خطاها در هنگام تهیه صورت های مالی کاهش یابد.
نتیجه گیری:
در هنگام آشنایی با نحوه تهیه کاربرگ از برگه های کاربرگ میتوان برای اهداف برنامه ریزی استفاده کرد. از آن جا که صفحات برگه های کاربرگ برای تنظیم ورودی های مجلات استفاده میشود، مدیران میتوانند قبل از ارسال تنظیمات صفحات کار را بررسی کنند تا تأثیر آن ها در صورت های مالی کلی مشاهده شود. برگه های کاربرگ هم چنین میتوانند در تهیه صورت های مالی موقت مفید باشند.
هنگام آشنایی با نحوه تهیه کاربرگ به این صورت است که کاربرگ ها دارای یک فرم چند ستونی میباشند که در تهیه و تنظیم صورت های مالی استفاده می شوند. 3 نوع کاربرگ وجود دارد که شامل: کاربرگ عمومی، کاربرگ تفضیلی و کاربرگ حسابرسی که میتوانند تا حد امکان روند تهیه مالیات را سریع تر کنند.
در واقع کاربرگ تغییر در هر حساب ترازنامه را بررسی کرده و آن را با هرگونه تأثیر جریان نقدی مرتبط میکند. هنگامی که هر خط در ترازنامه در نظر گرفته می شود مواد تشکیل دهنده جریان پول پیدا میشوند. در مجموع ورق های ستون چندگانه که در آن تمام اطلاعات لازم مورد استفاده برای تهیه صورت های مالی در یک فرایند سیستماتیک ثبت می شود را کاربرگ گویند.
مزیت های استفاده از کاربرگ برای یک حسابدار
- باعث کاهش اشتباهاتي كه ممكن است در حين عمليات مربوط به اصلاح حسابها شود مي گردد.
- باعث تسريع در تهيه صورتهاي مالي و ارايه به موقع آن ميشود.
- امكان تهيه ی ثبتهاي اصلاحي و بستن حسابها قبل از ثبت در دفاتر را به طور پيش نويس فراهم مي آورد.
- كليه حسابها و ارقام صورتهاي مالي پايان دوره را فراهم مي آورد.
- كليه مانده هاي دفتر كل و تراز آنها را نمايش مي دهد.
در ادامه توضیح مطلب کاربرگ و ثبت معکوس چیست به سراغ ثبت معکوس می رویم.
توضیحاتی درباره ثبت معکوس ( Reversing Entries )
در جریان حسابداری مرحله به مرحله که پیش برویم در آخرین مرحله با عبارت ثبت های معکوس مواجه خواهیم شد. در مقاله های قبلی که توضیحاتی مختصر پیرامون ثبت های اصلاحی دادیم این نکته بیان شد که برخی درآمد ها و هزینه ها در پایان سال به یک میزان مشخص تحقق می یابند ولی از آنجا که پرداختی صورت نمی گیرد ثبت اصلاحی مربوط به آن حتما باید صورت پذیرد.
اگر بخواهیم ثبت معکوس را به ثبت اصلاحی ربط بدهیم، این ثبت باعث می شود حسابداران در رابطه با ثبت های اصلاحی سال گذشته نگرانی چندانی نداشته باشند. اساس انجام ثبت های معکوس در حسابداری به این علت است که به حسابدار کمک کند و همزمان سبب جلوگیری از اشتباه و فراموشی آنها شود در حقیقت به عنوان نوعی نیروی کمکی به حساب می آید. اما اگر کسی دارای حافظه ای قوی باشد و اطمینان داشته باشد که فراموش نمی کند و دچار خطا و اشتباه نمی شود به ثبت معکوس نیاز چندانی ندارد. ثبت معکوس به عنوان سوپاپ اطمینان به کار می رود.
اسکریپت