نسبت بازده حقوق صاحبان سهام
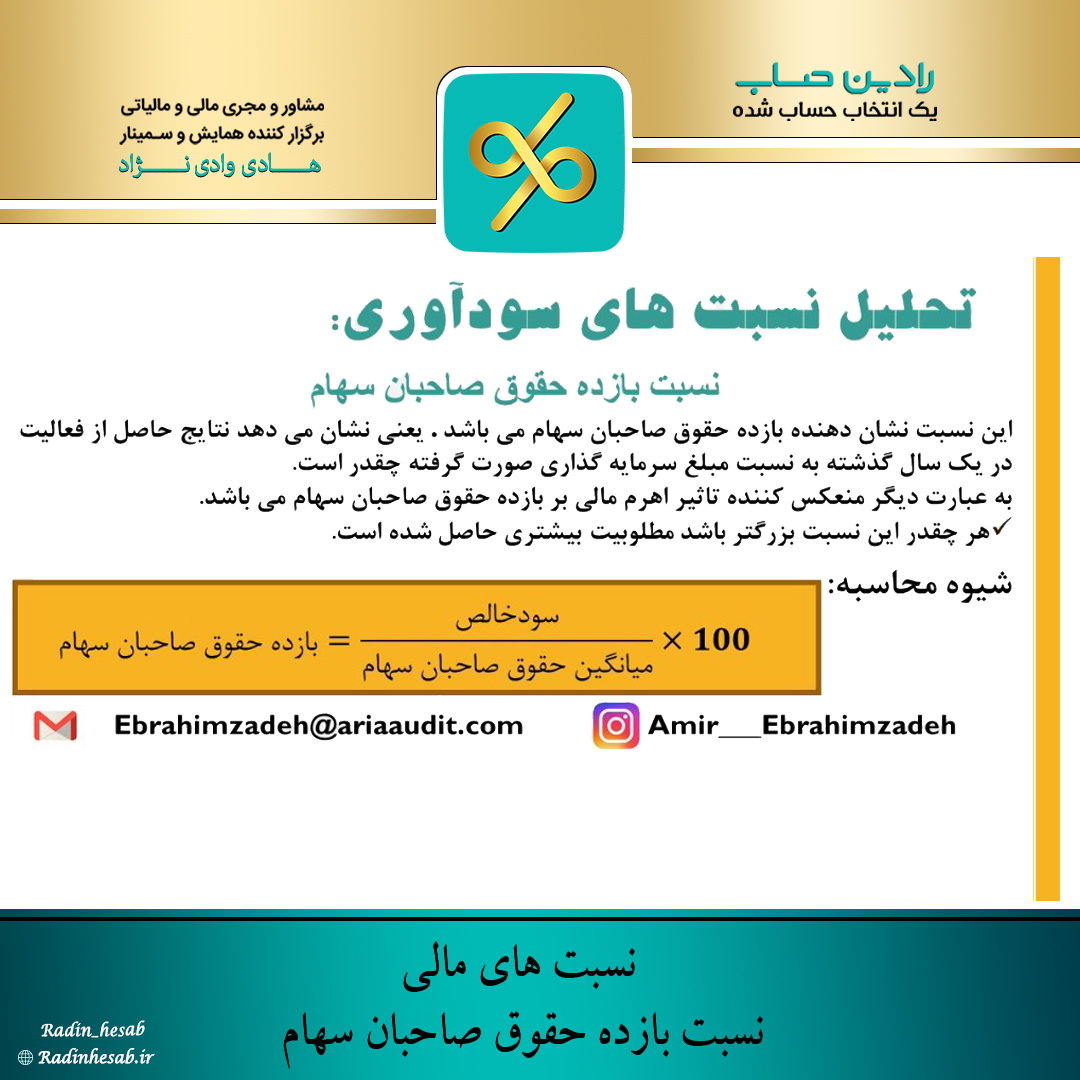
بازده حقوق صاحبان سهام، (Return on equity) یا ROE معیاری برای اندازهگیری عملکرد مالی است که از تقسیم درآمد خالص بر حقوق صاحبان سهم به دست میآید و میزان کارایی یک شرکت، در خلق سود خالص برای سهامداران را مورد بررسی قرار می دهد.
بازده حقوق به عنوان معیاری برای توانایی استفادۀ مدیریت از دارایی های سازمان برای سوددهی در نظر گرفته می شود. این معیار با درصد سنجیده می شود و زمانی قابل محاسبه است که درآمد خالص و ارزش سهام اعداد مثبتی باشند، درآمد خالص قبل از پرداخت سود به سهامداران اصلی و بعد از پرداخت سود به سهامداران منتخب و بهره به وام دهندگان محاسبه می گردد.
بازده حقوق صاحبان سهام به شکل درصدی بیان شده و میتواند برای هر شرکت محاسبه شود، البته ناگفته نماند در صورتی که خالص درآمد و حقوق سهامدار اعداد مثبتی باشد به شکلی که درآمد خالص شرکت تقسیم بر مجموع حقوق صاحبان سهام می شود.
بالا یا پایین بودن نسبت ROE میتواند در صنعتها و بخشهای مختلف متفاوت باشد. زمانی که دو شرکت مشابه توسط این نسبت مقایسه میشوند، مقادیر معنادارتر خواهند بود. حتی در یک گروه و صنعت یکسان مقایسه نسبت ROE بین دو شرکت که یکی سود تقسیمی بیشتری دارد میتواند گمراهکننده باشد.
تفسیر نسبت های بدست آمده از ROE
در بسیاری از موارد هر چه نسبت ROE بالاتر باشد، این موضوع بیانگر آن است که مدیریت شرکت مورد نظر راندمان قابل قبولی دارد و سوددهی خوبی را به سهامدار های خود می رساند.
ROE علاوه بر معیار سوددهی، معیار بازدهی هم هست:
نسبت ROE بالا نشان دهنده ی آن است که شرکت با سرمایه ی بسیار کمتری در مقایسه با درآمد خود، سوددهی دارد؛ یعنی قدرت سود سازی شرکت نسبت به سرمایه مورد نیاز او، به طور قابل توجهی بیشتر است و مدیریت شرکت آنقدر در کار خود خبره است که می تواند به بهترین نحو از سرمایه سهام داران خود بهره برداری نماید.
مواردی که هنگام محاسبه بازدهی حقوق صاحبان سهام نباید فراموش کرد:
1- اگر طی دوره، سهام جدید منتشر و عرضه شود، از میانگین موزون تعداد سهام در طول سال استفاده شود.
2- برای شرکت های با رشد بالا، باید انتظار بازده حقوق صاحبان سهام بالاتری را داشت.
3- میانگین بازده حقوق صاحبان سهام در طول ۵ تا ۱۰ سال میتواند بینش بهتری از تاریخچه ی رشد شرکت، در اختیارمان قرار دهد.
محدودیت های استفاده از بازدهی حقوق سهامداران
بازدهی حقوق بالا همیشه نشانه ی خوب بودن آن نیست. بازدهی بالا می تواند نشانگر مشکلاتی نظیر: سوددهی های ناپایدار یا بدهی مازاد و بازدهی منفی، به دلیل زیاندهی یک شرکت یا حقوق منفی سهامداران، نمی تواند برای تحلیل سازمان یا مقایسه با سازمان هایی با بازدهی مثبت استفاده شود.