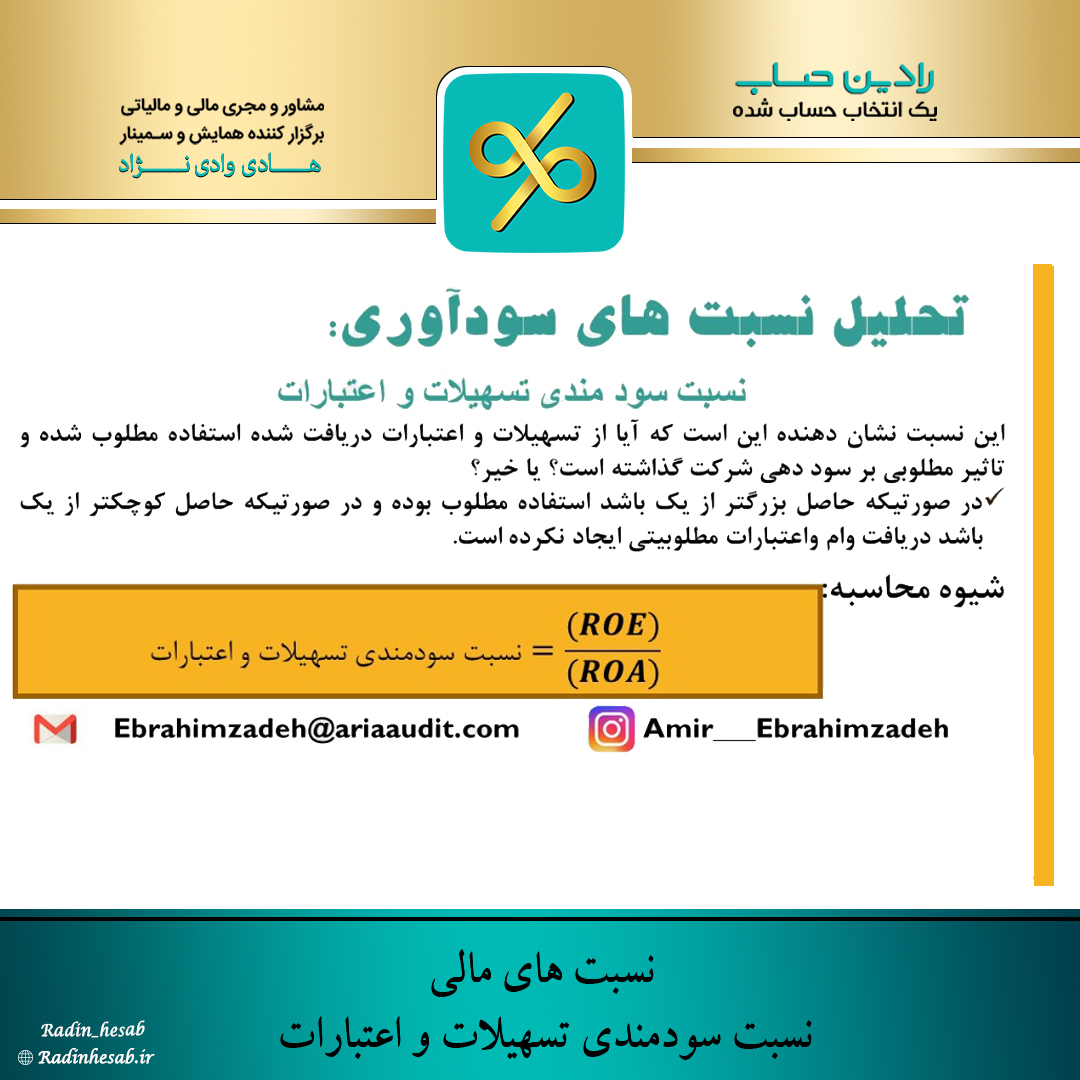
نسبت سودمندی تسهیلات و اعتبارات
 برای تجزیه و تحلیل نسبت های مالی چهار روش وجود دارد:
روش تجزیه و تحلیل درونی (InternalAnalysis): که شمال مقایسه اقلام مندرج در یک صورت حساب با یکدیگر است.
روش تجزیه و تحلیل مقایسه ای (ComparativeAnalysis): که شامل مقایسه اقلام مندرج در صورت حساب های چند دوره با یکدیگر است.
روش تجزیه و تحلیل سرمایه در گردش (WorkingCapitalAnalysis): که شامل شناسایی عوامل مؤثر در تغییرات وضعیت مالی و کاهش و افزایش پول مورد نیاز مؤسسه است.
روش تجزیه و تحلیل خطر (RiskAnalysis): که شامل سنجش خطراتی که سرمایه گذاری مؤسسه با آن مواجه است، می باشد.
نسبت های مالی مقادیر عددی و فرمول هایی هستند که با استفاده از آن ها می توانیم بنیاد یک شرکت را بسنجیم. در واقع نسبت های مالی مهمترین ابزار برای تحلیل فاندامنتال (بنیادی) است. این نسبت ها به ما دید بهتری برای مقایسه شرکت ها و یا یک شرکت در زمان های مختلف را می دهد.
داده های مالی شرکت ها مهمترین ابزار مورد استفاده در نسبت های مالی هستند و اعداد موجود در این داده ها را با قرار دادن در نسبت های مالی می توانیم به اطلاعات معنادار تبدیل کنیم و با استفاده این اطلاعات موقعیت و ارزش یک شرکت را بسنجیم. نسبت های مالی انواع مختلفی دارند و به 5 دسته تقسیم می شوند.
دسته بندی نسبت های مالی
نسبت های مالی به 5 دسته به صورت زیر تقسیم بندی می شود:
- نسبت های نقدینگی
- نسبت های اهرمی و پوششی
- نسبت های فعالیت
- نسبت های سودآوری
- نسبت های ارزش بازار
مورد استفاده نسبت های مالی
نسبتهای مالی شرکت مورد استفاده افراد و سازمان های مختلفی است مثل؛
- سهامداران عمده
- سهامداران جزء
- مدیران شرکت
- مشتریان محصولات
- تأمین کنندگان مواد اولیه
- رقبای شرکت
- سازمانهای مالیاتی
- سازمانهای نظارت بر عملکرد شرکت مثل بورس و حسابرسان
- بانکها و وام دهندگان به شرکت
- تحلیلگران بورس
- نسبت های سودآوری
سود یکی از مهمترین ارکان جذب سرمایه گذار است و بیشترین تلاش شرکت ها برای بدست آوردن سود بیشتر است، نسبت های سودآوری یکی از نسبت های مالی است که معیاری برای سنجش قدرت سودآوری یک شرکت مورد استفاده قرار می گیرد.
نسبت های سودآوری به 5 دسته زیر تقسیم می شود:
- نسبت های حاشیه سود ناخالص
- نسبت حاشیه سود عملیاتی
- نسبت حاشیه سود خالص
- نسبت بازده سرمایه گذاری
- نسبت بازده حقوق صاحبان سهام